| WW-Kurier | |||
| Ihre Internetzeitung für den Westerwaldkreis | |||
| Nachricht vom 20.08.2026 | |||
| Wirtschaft | |||
| Neustart nach finanzieller Durststrecke: Das sollte zuerst im Fokus stehen | |||
| Ein Jobverlust, eine Trennung, eine längere Krankheit oder unerwartet hohe Ausgaben können selbst solide Haushaltsfinanzen aus dem Takt bringen. Ist die schwierigste Phase überstanden, gilt vor allem: Nicht alles gleichzeitig lösen wollen, sondern die eigenen Finanzen Schritt für Schritt wieder belastbar machen. | |||
 Es kann jedem passieren, auch ohne dass es in einer Verschuldung endet. Das Konto war mehrere Monate ständig am Limit, einzelne Rechnungen wurden später bezahlt oder Rücklagen mussten vollständig aufgebraucht werden. Steigt das Einkommen anschließend wieder oder fällt eine Belastung weg, ist die Versuchung groß, möglichst schnell zur Normalität zurückzukehren. Doch so verständlich der Wunsch sein mag, sollte jetzt zunächst durch systematisches Vorgehen wieder Stabilität hergestellt werden – allein schon, damit die Finanzen für die nächste potenzielle Krise wieder robust werden. Zuerst zählt der aktuelle Monat Der erste Schritt ist eine nüchterne Bestandsaufnahme. Entscheidend ist, ob die laufenden Einnahmen inzwischen wieder ausreichen, um die unvermeidbaren Ausgaben des aktuellen Monats zu tragen. Dafür sollten zunächst vier Bereiche getrennt betrachtet werden: 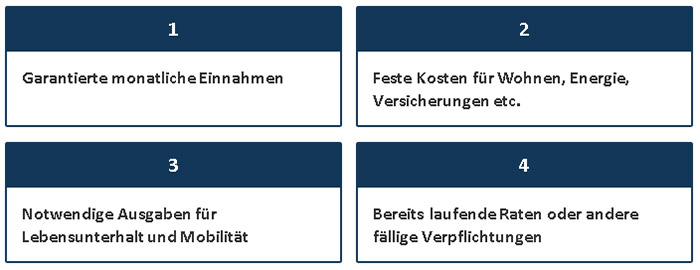 Ein Haushaltsbuch kann dabei helfen, muss aber nicht kompliziert sein. Bereits eine Tabelle oder Banking-App genügt, sofern mit genug Disziplin alle regelmäßigen Abbuchungen und Alltagsausgaben bis zur Nachkommastelle erfasst werden. Wichtig ist vor allem, nicht mit dem theoretisch verbleibenden Geld zu rechnen, sondern mit dem Betrag, der nach den tatsächlichen Ausgaben übrigbleibt. Wichtig ist außerdem ein Blick auf die kommenden Wochen. Insbesondere nicht monatlich erfolgende Abbuchungen, Jahresbeiträge, Nachzahlungen oder absehbare (größere) Anschaffungen können einen scheinbar entspannten Monat schnell wieder knapp machen. Wer solche Posten bereits kennt, sollte sie deshalb von Anfang an einplanen, statt den kompletten freien Betrag für alte Forderungen einzusetzen. 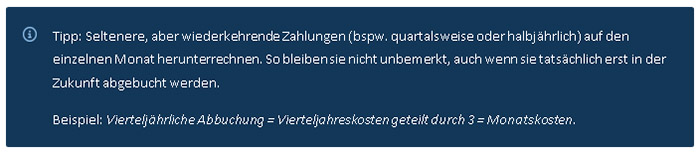 Den Zahlungsverkehr wieder stabilisieren Nach längeren finanziellen Problemen kann auch das Konto selbst zum Thema werden. Rücklastschriften, offene Kontogebühren, ein gekündigter Dispokredit oder Schwierigkeiten bei einer Kontoeröffnung sind eine häufige Folge und erschweren den Neustart zusätzlich. Allerdings: Ein negativer SCHUFA-Eintrag bedeutet nicht automatisch, dass gar kein Zahlungskonto mehr möglich ist. Tatsächlich existieren verschiedene Möglichkeiten für ein Girokonto trotz SCHUFA; unter anderem Modelle auf Guthabenbasis sowie das gesetzlich vorgesehene Basiskonto. Ein solches Basiskonto ermöglicht grundlegende Funktionen des Zahlungsverkehrs, insbesondere: • Überweisungen • Lastschriften • Kartenzahlungen • Ein- und Auszahlungen Es handelt sich also um ein „vollwertiges" Konto, mit dem man wie gewohnt am elektronischen Zahlungsverkehr teilnehmen kann. Es fehlen lediglich die verschiedenen Extras, die bei diversen Girokonten dazugehören – etwa ein Dispokredit. Gerade beim finanziellen Neustart kann ein Konto ohne diesen Kreditrahmen sogar einen praktischen Nebeneffekt haben: Ausgaben müssen sich am tatsächlich vorhandenen Guthaben orientieren. Rückstände nicht einfach nach Größe sortieren Ist der laufende Monat gesichert, kommen offene Forderungen an die Reihe. Dabei ist die höchste Summe allerdings nicht automatisch die dringendste. Entscheidend ist vielmehr, welche Folgen ein weiterer Zahlungsrückstand haben könnte. Besondere Aufmerksamkeit sollten daher Punkte wie diese bekommen: 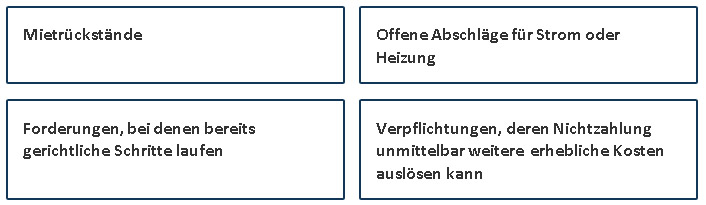 Besonders wichtig dabei: Wer eine Forderung nicht vollständig begleichen kann, sollte Schreiben niemals ignorieren. Es ist immer sinnvoller, früh Kontakt aufzunehmen und eine realistische Zahlungsvereinbarung zu suchen, als Mahnungen weiterlaufen zu lassen. Bei Energiekosten können frühzeitige Absprachen besonders wichtig sein, weil länger bestehende Rückstände unter bestimmten Voraussetzungen bis zu einer Versorgungssperre führen können. Erst danach werden Verträge aufgeräumt Wenn laufende Kosten und dringende Rückstände wieder beherrschbar sind, folgt ein Blick auf die Ausgabenseite. Gerade nach einer knappen Phase fallen plötzlich Beträge auf, die vorher einfach mitliefen. Ein sinnvoller Vertragscheck umfasst etwa: -> Abonnements und ähnliche Mitgliedschaften -> Verträge aus dem Bereich Mobilfunk, Internet, Gaming usw. -> Versicherungen mit möglicherweise überholtem Leistungsumfang -> Kostenpflichtige Zusatzleistungen bei Bank- oder anderen Verträgen Dabei geht es nicht darum, jede Ausgabe radikal zu streichen. Manche Verträge sind notwendig, andere sparen Zeit oder erhöhen die finanzielle Sicherheit. Entscheidend ist die Frage, ob Preis und Nutzen noch zur heutigen Situation passen. Schon wenige dauerhaft reduzierte Fixkosten können mehr bewirken als ein einmaliger Sparversuch, der sich im Alltag kaum durchhalten lässt. Mit der Rücklage klein anfangen Nach Monaten ohne finanziellen Spielraum klingt der Aufbau eines Notgroschens schnell nach einem Projekt für irgendwann. Trotzdem kann bereits eine kleine Reserve verhindern, dass die nächste Autoreparatur oder eine hohe Nebenkostennachzahlung wieder vollständig über das laufende Konto finanziert werden muss. Der erste Schritt muss deshalb keine große Zielsumme sein. Realistischer ist es meistens, nach dem Geldeingang einen kleinen festen Betrag auf ein separates Tagesgeldkonto zu überweisen. Erst wenn teure Schulden und akute Rückstände beseitigt sind, lässt sich diese Reserve schrittweise vergrößern. Die Tilgung kostspieliger Verbindlichkeiten sollte allerdings gegenüber einer Geldanlage Vorrang haben – Kreditzinsen sind in aller Regel spürbar höher als Sparzinsen. Wann Unterstützung sinnvoll wird Nicht jede finanzielle Durststrecke lässt sich allein mit besserer Organisation beenden. Reichen die Einnahmen trotz Einsparungen dauerhaft nicht für notwendige Ausgaben aus oder bestehen bereits zahlreiche Zahlungsrückstände, kann oft nur eine anerkannte Schuldnerberatung helfen, Forderungen zu ordnen und das weitere Vorgehen zu planen. Beim Neustart zählt deshalb vor allem die Reihenfolge: 1. Zuerst muss der aktuelle Alltag wieder funktionieren. 2. Danach kommen dringende Altlasten an die Reihe. 3. Anschließend entsteht eine kleine Reserve. Und größere Sparziele folgen erst dann, wenn wieder dauerhaft Luft im Budget ist. So wird aus dem finanziellen Neustart kein hektischer Befreiungsschlag, sondern ein belastbarer Weg zurück zu mehr Spielraum. (prm) |
|||
|